

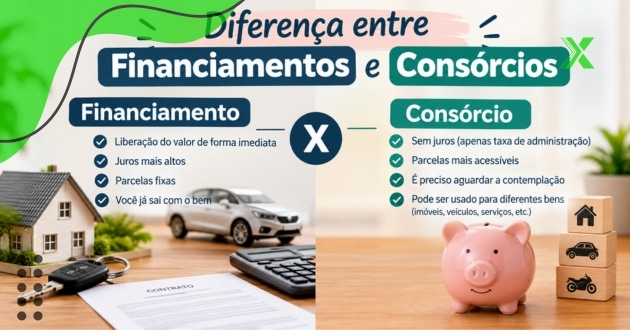
Para quem deseja adquirir um imóvel, veículo ou outro bem de maior valor, entender a diferença entre financiamentos e consórcios é um passo importante. Embora as duas modalidades possam ajudar na realização desse objetivo, cada uma apresenta características, custos e formas de pagamento diferentes.
Na hora de organizar as finanças, conhecer a diferença entre financiamentos e consórcios também pode facilitar a escolha da alternativa mais adequada. Nesse sentido, é importante considerar fatores como taxas, prazo, valor das parcelas e condições de contratação antes de assumir um compromisso de longo prazo.
Antes de tomar uma decisão, conhecer melhor a diferença entre financiamentos e consórcios permite comparar como cada alternativa funciona e quais são suas principais particularidades. Assim, fica mais fácil avaliar as opções disponíveis de acordo com o objetivo e o planejamento financeiro.
O que é um financiamento?
O financiamento é uma modalidade de crédito utilizada para adquirir um bem ou serviço de valor elevado, como imóveis, veículos e equipamentos. Nesse caso, uma instituição financeira disponibiliza o dinheiro necessário para a compra e o cliente realiza o pagamento de parcelas ao longo de um período previamente definido.
Além disso, o financiamento normalmente permite que o consumidor tenha acesso ao bem antes de quitar toda a dívida. Por exemplo, ao financiar um carro, o comprador pode utilizá-lo logo após a conclusão da operação, seguindo as condições estabelecidas no contrato.
Essa facilidade envolve a cobrança de juros e outros custos relacionados à operação. Por isso, antes de contratar, é importante verificar o valor total que será pago, e não apenas o preço das parcelas.
Como funciona um consórcio?
O consórcio funciona de maneira diferente. Nesse sistema, um grupo de pessoas participa de uma modalidade de compra coletiva, realizando pagamentos mensais para formar um fundo comum. Posteriormente, os participantes recebem cartas de crédito conforme as regras previstas no contrato.
A contemplação pode acontecer por meio de sorteios ou lances. Dessa maneira, o participante pode ter acesso ao crédito antes do encerramento do grupo, mas não existe garantia de que isso acontecerá logo nos primeiros meses.
Todavia, o consórcio geralmente não trabalha com juros tradicionais de financiamento. Entretanto, existem custos, como a taxa de administração e, dependendo do contrato, fundo de reserva, seguros ou outras cobranças. Portanto, também é necessário analisar o custo total da modalidade.
Principais diferenças entre financiamentos e consórcios
A principal diferença entre financiamentos e consórcios está no momento em que o consumidor pode utilizar o crédito. No financiamento, a instituição libera o recurso conforme a aprovação da operação, permitindo a aquisição do bem de acordo com as condições estabelecidas.
Já no consórcio, o participante precisa ser contemplado para utilizar a carta de crédito. Isso pode acontecer por sorteio ou lance. Consequentemente, o tempo de espera pode variar bastante.
Outro ponto importante está na forma de cobrança. Enquanto o financiamento envolve juros sobre o valor financiado, o consórcio cobra uma taxa de administração e outros possíveis encargos previstos no contrato.
Também existe diferença em relação à previsibilidade. No financiamento, o consumidor normalmente sabe desde o início o prazo e as condições da operação. No consórcio, embora também exista um planejamento contratual, a contemplação depende das regras do grupo.
Diferença entre financiamentos e consórcios: Taxas e custos de cada modalidade
Ao comparar as duas alternativas, é fundamental observar todos os custos envolvidos. No financiamento, os juros representam uma das principais despesas e podem aumentar consideravelmente o valor final pago pelo consumidor.
Além dos juros, podem existir tarifas, seguros, impostos e outros encargos, dependendo da instituição e do tipo de financiamento. Por isso, o Custo Efetivo Total (CET) é uma informação importante para comparar propostas.
No consórcio, por sua vez, a taxa de administração costuma representar uma parcela significativa do custo. Também podem existir fundo de reserva, seguro e reajustes previstos no contrato.
Assim, não basta considerar apenas a existência ou ausência de juros. É necessário verificar quanto será desembolsado durante todo o período para entender o verdadeiro custo da operação.
Quando o financiamento pode ser utilizado?
O financiamento pode atender melhor a situações nas quais existe necessidade de adquirir o bem imediatamente. Afinal, depois da aprovação do crédito e do cumprimento das condições contratuais, o consumidor pode realizar a compra sem precisar esperar uma contemplação.
Por exemplo, uma pessoa que precisa de um veículo para trabalhar pode buscar essa alternativa para adquirir o automóvel de forma mais rápida. Entretanto, é importante verificar se as parcelas cabem no orçamento mensal.
Além disso, a entrada pode influenciar diretamente as condições da operação. Uma entrada maior pode reduzir o valor financiado e, consequentemente, diminuir o montante sobre o qual incidem os juros.
Quando o consórcio pode ser considerado?
O consórcio pode ser considerado por quem consegue planejar uma compra sem depender da aquisição imediata do bem. Como a contemplação não possui uma data garantida, essa modalidade exige maior tolerância à espera.
Por exemplo, uma pessoa que pretende comprar um imóvel no futuro pode participar de um grupo e manter os pagamentos mensais enquanto aguarda a contemplação. Caso tenha recursos disponíveis, também pode utilizar um lance conforme as regras estabelecidas e encontrar o melhor consórcio de carro, por exemplo.
Entretanto, é importante lembrar que continuar pagando as parcelas não significa necessariamente que a contemplação ocorrerá rapidamente. Portanto, o planejamento financeiro deve considerar essa possibilidade.
O que analisar antes de escolher?
Antes de escolher entre as duas modalidades, vale comparar o valor das parcelas, o prazo, as taxas e o custo total. Além disso, é importante avaliar a urgência da compra e a capacidade de manter os pagamentos durante todo o contrato.
No financiamento, o consumidor deve observar principalmente o CET, os juros, o valor da entrada e as condições de amortização, seja do Banco Inter ou qualquer outro. Já no consórcio, é necessário conferir a taxa de administração, possíveis reajustes, regras de contemplação e condições para oferecer lances.
Por fim, também é recomendável ler o contrato com atenção e verificar todas as cobranças envolvidas. Dessa forma, a comparação entre financiamento e consórcio deixa de considerar apenas o valor da parcela e passa a levar em conta toda a estrutura da operação.
Conclusão sobre diferença entre financiamentos e consórcios
Entender a diferença entre financiamentos e consórcios é fundamental antes de escolher uma forma de adquirir um bem de maior valor. Cada modalidade possui características próprias, com diferentes condições de pagamento, custos, prazos e formas de acesso ao crédito.
O financiamento pode atender quem precisa adquirir o bem de maneira mais imediata, enquanto o consórcio pode fazer parte de um planejamento de médio ou longo prazo. Por isso, a escolha deve considerar o orçamento disponível, o objetivo da compra e a possibilidade de esperar pela contemplação.
Ao analisar todas essas informações com atenção, o consumidor consegue comparar as alternativas de maneira mais completa. Verificar as taxas, o custo total, o prazo e as condições previstas no contrato também ajuda a evitar surpresas e permite um planejamento financeiro mais organizado.