

Para quem precisa reorganizar as finanças, os melhores empréstimos para quitar dívidas podem ser uma alternativa para reunir diferentes compromissos financeiros e facilitar o controle do orçamento. Antes de contratar qualquer modalidade, porém, é importante analisar as taxas de juros, o prazo e o valor das parcelas para evitar um novo desequilíbrio financeiro.
Ao buscar uma solução para sair do endividamento, conhecer os melhores empréstimos para quitar dívidas pode ajudar na comparação entre diferentes propostas disponíveis no mercado. Afinal, cada modalidade apresenta condições específicas, e a escolha deve considerar a capacidade de pagamento, o custo total da operação e o prazo oferecido pela instituição financeira.
Além disso, comparar as alternativas disponíveis é uma etapa importante para tomar uma decisão mais consciente. Nesse sentido, avaliar os melhores empréstimos para quitar dívidas permite identificar opções que possam contribuir para uma reorganização financeira, especialmente quando o crédito utilizado com planejamento e responsabilidade.
Como funciona um empréstimo para quitar dívidas?
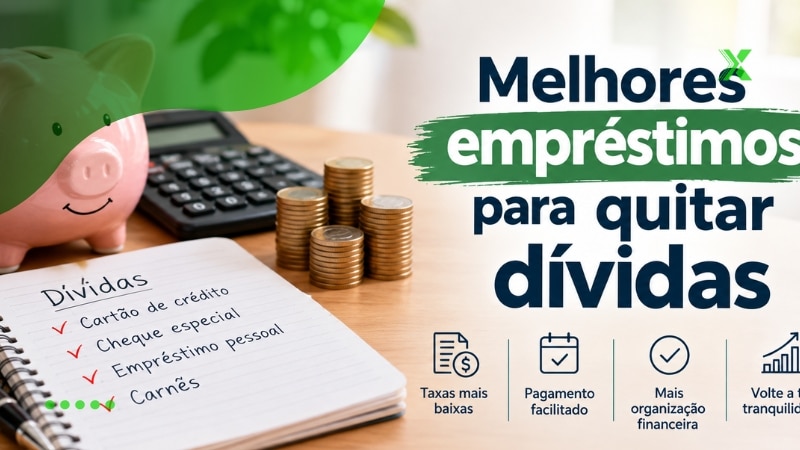
Um empréstimo para quitar dívidas utilizado como uma estratégia de reorganização financeira quando existem vários compromissos com juros elevados ou vencimentos diferentes. Nesse caso, o consumidor contrata uma nova operação de crédito e utiliza o dinheiro para pagar débitos anteriores, concentrando os pagamentos em uma única parcela.
Entretanto, essa alternativa analisada com cuidado. Afinal, o empréstimo não elimina a dívida, mas modifica a forma como ela será paga. Por isso, antes de escolher entre os melhores empréstimos para quitar dívidas, é importante verificar as taxas de juros, o prazo, o valor das parcelas e o custo total da operação.
Além disso, é fundamental conferir se a nova prestação realmente cabe no orçamento mensal. Caso o pagamento comprometa uma parte muito elevada da renda, existe o risco de gerar novos atrasos. Portanto, o crédito deve estar associado a um planejamento financeiro.
1. Empréstimo pessoal Caixa
O empréstimo pessoal Caixa pode ser uma alternativa para quem precisa reorganizar diferentes compromissos financeiros. A instituição possui modalidades de crédito com condições que podem variar de acordo com o perfil e o relacionamento do cliente.
Nesse sentido, quem pretende utilizar o dinheiro para quitar dívidas deve observar principalmente a taxa de juros, o prazo e o custo efetivo total. Além disso, é importante comparar o valor da nova parcela com os pagamentos que já fazem parte do orçamento.
Dessa forma, caso as condições sejam adequadas, o crédito pode ajudar a concentrar diferentes obrigações. Porém, é necessário evitar a contratação de um valor superior ao realmente necessário.
2. Pessoal Santander
O empréstimo pessoal Santander também considerado por quem busca reorganizar compromissos financeiros. As condições oferecidas dependem da análise de crédito e do perfil do cliente, por isso podem variar de uma pessoa para outra.
Além disso, antes de aceitar uma proposta, vale verificar o CET e o valor total pago até o final do contrato. Uma parcela mais baixa pode parecer interessante inicialmente, mas um prazo prolongado pode aumentar o custo final. Por isso, comparar a proposta com outras alternativas disponíveis é uma etapa importante para quem procura os melhores empréstimos para quitar dívidas.
3. Melhores empréstimos para quitar dívidas: Empréstimo pessoal Itaú
O empréstimo pessoal Itaú utilizado para diferentes finalidades, conforme as condições da contratação. Para quem pretende direcionar o crédito ao pagamento de dívidas, é importante calcular previamente o valor necessário para evitar contratar mais dinheiro do que precisa.
Além disso, a análise deve considerar não apenas a parcela mensal, mas também os juros e demais custos envolvidos. Assim, o consumidor consegue entender o impacto da operação no orçamento durante todo o período.
Da mesma forma, é interessante verificar se existem outras modalidades oferecidas pela instituição que possam apresentar condições diferentes para o perfil do cliente.
4. Empréstimo pessoal Bradesco
O empréstimo pessoal Bradesco é outra opção que pode ser incluída na comparação. As condições da operação podem variar conforme a análise realizada pela instituição e o relacionamento do consumidor com o banco.
Nesse caso, é recomendável calcular quanto será utilizado para quitar os débitos e qual será o valor da nova prestação. Consequentemente, fica mais fácil verificar se a operação realmente contribui para uma reorganização financeira.
Além disso, o consumidor deve observar todos os custos apresentados no contrato antes de confirmar a contratação.
5. Empréstimo consignado
O empréstimo consignado possui características diferentes do crédito pessoal tradicional. Nessa modalidade, as parcelas são descontadas diretamente da remuneração ou do benefício, conforme as regras aplicáveis ao contrato e ao público atendido.
Por causa dessa forma de pagamento, o consumidor precisa considerar cuidadosamente o impacto da parcela sobre a renda mensal. Afinal, o desconto será realizado automaticamente durante o período contratado.
Por outro lado, dependendo do perfil e das condições disponíveis, essa modalidade pode apresentar características diferentes das linhas de crédito convencionais. Portanto, comparar as taxas e o custo total continua sendo fundamental.
6. Melhores empréstimos para quitar dívidas: Empréstimo com garantia
Outra possibilidade é o empréstimo com garantia, no qual um bem pode ser utilizado como garantia da operação, conforme as regras da instituição. Entre os exemplos estão operações que utilizam imóvel ou veículo como garantia.
Nesse tipo de crédito, é especialmente importante compreender todas as condições do contrato. Isso porque o não pagamento pode gerar consequências relacionadas ao bem oferecido como garantia, de acordo com o contrato e a legislação aplicável.
Assim, embora possa ser uma alternativa para determinados perfis, essa modalidade exige planejamento e avaliação cuidadosa da capacidade de pagamento. Além disso, os empréstimos online com aprovação rápida também são excelentes opções.
Como comparar os melhores empréstimos para quitar dívidas?
Primeiramente, é importante levantar todas as dívidas existentes. Para isso, anote o valor de cada débito, a taxa de juros, o número de parcelas restantes e possíveis encargos decorrentes de atrasos.
Em seguida, compare as propostas de diferentes instituições. Além da taxa de juros, observe o Custo Efetivo Total (CET), pois ele reúne os custos envolvidos na operação e permite uma comparação mais completa.
Também é importante verificar se a nova parcela cabe no orçamento. Afinal, o objetivo de uma reorganização financeira deve ser tornar os pagamentos mais administráveis, e não simplesmente substituir uma dívida por outra.
Cuidados antes de contratar
Antes de escolher um empréstimo, evite tomar decisões baseadas apenas na promessa de dinheiro rápido. Leia atentamente o contrato e confira todas as condições apresentadas pela instituição.
Além disso, desconfie de propostas que solicitem pagamentos antecipados para liberar o crédito. Sempre verifique se a negociação está sendo realizada pelos canais oficiais da instituição financeira.
Outro cuidado importante é não contratar um valor maior do que o necessário. Quanto maior o crédito, maior pode ser o comprometimento financeiro ao longo do contrato. Portanto, utilizar somente o valor necessário pode ajudar a manter o orçamento sob controle.
Conclusão sobre melhores empréstimos para quitar dívidas
Escolher os melhores empréstimos para quitar dívidas exige atenção às condições oferecidas por cada instituição e, principalmente, à capacidade de pagamento de cada pessoa. Comparar taxas de juros, CET, prazo, valor das parcelas e custo total permite avaliar as alternativas de maneira mais consciente e evitar um novo comprometimento financeiro.
Sendo assim, é importante lembrar que o empréstimo deve ser utilizado como parte de uma estratégia de reorganização das finanças. Antes de contratar, vale identificar todas as dívidas existentes, calcular quanto realmente é necessário e verificar se a nova parcela cabe no orçamento. Dessa forma, o crédito pode contribuir para tornar os pagamentos mais organizados.
Por fim, analisar opções como empréstimo pessoal, consignado ou modalidades com garantia pode ajudar a encontrar uma alternativa compatível com cada situação. No entanto, independentemente da escolha, manter o controle dos gastos depois da contratação é essencial para evitar novas dívidas e construir uma relação mais equilibrada com o crédito.